

O Plano Falso Coletivo afeta milhares de famílias em todo o Brasil, que acabam pagando mensalidades cada vez mais altas, sem transparência e sem proteção jurídica adequada, quando por direito deveriam estar pagando uma mensalidade mais barata
- 1. O que é um Plano de saúde Falso Coletivo?
- 2. Por que o plano falso coletivo é considerado ilegal?
- 3. Principais sinais de que o plano é um falso coletivo
- 4. Quais são os riscos do plano de saúde falso coletivo?
- 5. O que diz a Justiça sobre o plano falso coletivo?
- 6. O que pode ser pedido judicialmente em casos de falso coletivo
- 7. Perguntas Frequentes sobre Plano de Saúde Falso Coletivo (FAQ)
- 7.1 O que é plano de saúde falso coletivo?
- 7.2 Plano de saúde com CNPJ é sempre falso coletivo?
- 7.3 Quantas vidas caracterizam um falso coletivo?
- 7.4 É possível reduzir o valor da mensalidade?
- 7.5 Posso recuperar valores pagos a mais?
- 7.6 O plano pode ser cancelado unilateralmente?
- 7.7 Preciso entrar com processo judicial?
- 8. Conclusão: por que o plano falso coletivo deve ser combatido?
O plano de saúde falso coletivo é uma das práticas mais graves no mercado de saúde brasileiro.
Isso porque, embora seja apresentado como um plano coletivo empresarial ou por adesão, na prática ele funciona como um plano individual ou familiar, criado artificialmente para burlar as regras da Agência Nacional de Saúde Suplementar (ANS) e permitindo que a Operadora do Plano aplique reajustes abusivos e cancelamentos unilaterais contra consumidores
Neste Guia Completo, você vai entender o que é o plano falso coletivo, como identificá-lo, quais são os riscos, o que diz a Justiça e quais medidas podem ser adotadas para reduzir a mensalidade e recuperar valores pagos indevidamente.
1. O que é um Plano de saúde Falso Coletivo?
O plano falso coletivo é um contrato registrado como empresarial ou por adesão, mas que, na prática, é usado por um grupo (geralmente familiar) sem vínculo real com a empresa ou entidade.
O objetivo do Plano Falso coletivo é burlar a fiscalização da ANS, isso porque na prática quem contrata os plano falso coletivo não é uma empresa (para que seu funcionários usem o plano), mas sim um grupo familiar.
Mas na prática isso termina por prejudicar esse grupo familiar e por beneficiar a Operadora do Plano de Saúde, porque a operadora do plano aplicara reajustes mais altos e rescisões unilaterais.
Na prática, ele costuma ser contratado por:
- um núcleo familiar reduzido;
- pessoas sem vínculo empregatício junto à empresa; ou
- famílias que abriram CNPJ (MEI ou empresa inativa) apenas para viabilizar a contratação.
1.1 Finalidade Irregular do Plano Falso Coletivo
Esse tipo de Plano tem por finalidade beneficiar a Operadora do Plano de Saúde, porque o contrato de Plano de Saúde chamado de “falso coletivo” serve para a Operadora do Plano para fugir das regras mais rígidas da ANS que servem para proteger o consumidor que contrata os Planos individuais e familiares, especialmente:
- limite de reajuste anual definido pela ANS (O Falso Coletivo tem reajuste acima do limite) ;
- proibição de cancelamento unilateral imotivado
- maior proteção ao consumidor.
Embora tenha aparência de plano coletivo, sua função econômica e social é de plano familiar, porque na prática o Plano é contratado em prol de um grupo familiar e não em favor de empregados de uma empresa.
Por isso, nesta situação, o Plano chamado de “Falso Coletivo” é ilegal e irregular.
2. Por que o plano falso coletivo é considerado ilegal?
A ilegalidade do plano falso coletivo está na distorção da realidade contratual.
O ordenamento jurídico brasileiro adota o princípio da primazia da realidade, segundo o qual a realidade dos fatos prevalece sobre a forma do contrato.
Quando um plano (i) atende apenas familiares, (ii) possui poucos beneficiários contratantes (2, 3, 5, 8 beneficiários), e (iii) os beneficiários contratante não são empregados formais da empresas, esse plano não pode ser tratado como coletivo empresarial legítimo, ainda que assim esteja definido no contrato assinado
Essa prática do Falso Coletivo, viola:
- o Código de Defesa do Consumidor (boa-fé, transparência e equilíbrio contratual);
- a Lei nº 9.656/1998 (Lei dos Planos de Saúde);
- a função social do contrato;
- a regulamentação da ANS.
- e prejudica somente o consumidor ou grupo familiar contratante
3. Principais sinais de que o plano é um falso coletivo
Alguns indícios são recorrentes e ajudam a identificar essa prática:
- plano contratado com CNPJ de MEI ou empresa sem atividade real;
- grupo de consumidores formado apenas por familiares;
- ausência de vínculo empregatício ou associativo
- reajustes anuais muito superiores aos índices da ANS;
- aplicação de reajustes por “sinistralidade” sem transparência;
- cancelamento unilateral, especialmente quando o plano começa a ser utilizado com mais frequência;
- negativa de fornecimento da memória de cálculo do reajuste.
Quanto mais desses sinais estiverem presentes, maior a chance do contrato ser considerado um falso coletivo.
4. Quais são os riscos do plano de saúde falso coletivo?
Os prejuízos ao consumidor são significativos e progressivos – veja os mais relevantes
4.1 Reajustes abusivos
Como não são limitados pelo reajuste da ANS, o aumentos do Plano Falso Coletivo pode ultrapassar 20%, 30% ou mais ao ano, tornando o plano financeiramente impossível de ser pago pela família
4.2 Cancelamento unilateral
É comum que a operadora rescinda (cancele) o contrato sem justificativa, principalmente quando os consumidores mais estão precisando do Plano, inclusive durante:
- tratamentos oncológicos;
- gravidez;
- doenças crônicas;
- uso frequente do plano.
4.3 Insegurança jurídica
O consumidor fica em posição de extrema vulnerabilidade, sem previsibilidade de custos e sem garantia de continuidade da cobertura, se tornam refém do Plano.
5. O que diz a Justiça sobre o plano falso coletivo?
O Superior Tribunal de Justiça (STJ) possui entendimento consolidado de que contratos coletivos com número reduzido de participantes, formados por núcleo familiar, configuram contrato coletivo atípico (falso coletivo) e devem ser tratados como se fosse Plano individual ou familiar.
Ou seja, a Justiça determina que o Plano Falso Coletivo seja convertido em Plano Individual ou Familiar.
Nesses casos, como consequência, a Justiça tem determinado:
- aplicação dos índices de reajuste da ANS (aplicados aos Planos Individuais e Familiares)
- afastamento de reajustes por sinistralidade ou VCMH;
- restituição dos valores pagos a maior pelo Plano Falso Coletivo
- vedação ao cancelamento unilateral imotivado.
Os Tribunais entendem, defendendo o consumidor, que
- a denominação formal do contrato não pode se sobrepor à realidade;
- famílias inseridas artificialmente em planos empresariais devem receber a proteção dos planos familiares;
- reajustes abusivos devem ser substituídos por reajuste justos
5.1 Decisão referência do STJ a favor dos consumidores
Confira abaixo importante decisão do STJ sobre isso:
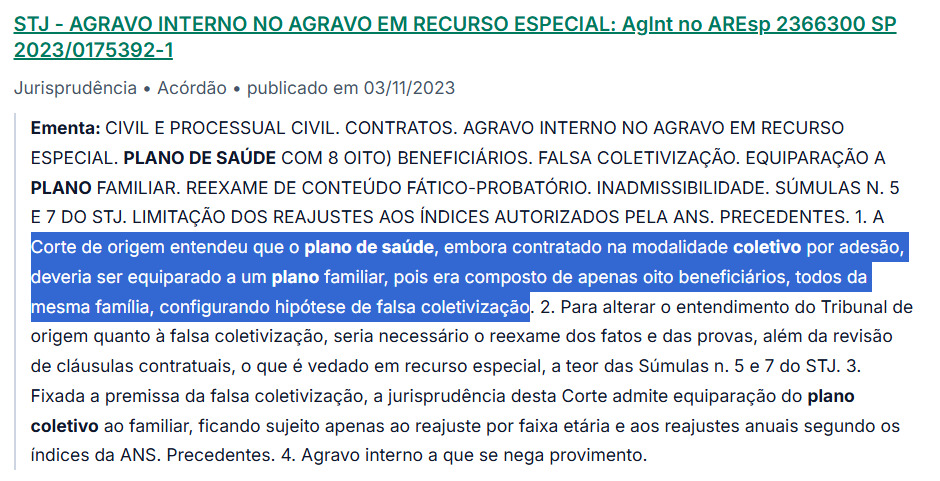
O Superior Tribunal de Justiça consolidou o entendimento de que planos de saúde formalmente classificados como coletivos, mas compostos apenas por membros da mesma família, configuram plano de saúde falso coletivo.
Nessas hipóteses, o STJ determina a equiparação ao plano familiar, com aplicação dos índices de reajuste da ANS e possibilidade de restituição dos valores pagos a maior, conforme decidido no AgInt no AREsp 2366300/SP (2023).
6. O que pode ser pedido judicialmente em casos de falso coletivo
Quando comprovada a presença irregular do Plano Falso Coletivo, é possível buscar judicialmente:
- reclassificação do plano para individual ou familiar;
- redução da mensalidade, com aplicação dos índices dos Planos individuais ou familiares
- restituição dos valores pagos indevidamente durante o vínculo do Falso Coletivo
- impedimento de cancelamento unilateral;
- manutenção do plano em casos de tratamento contínuo;
- tutela de urgência (liminar), quando houver risco à saúde.
A análise do caso deve considerar o contrato, o número de beneficiários, a composição do grupo e os reajustes aplicados ao longo do tempo.
7. Perguntas Frequentes sobre Plano de Saúde Falso Coletivo (FAQ)
7.1 O que é plano de saúde falso coletivo?
É o plano registrado como coletivo empresarial ou por adesão, mas que, na prática, atende apenas um grupo familiar ou pequeno grupo sem vínculo real de emprego com uma empresa
7.2 Plano de saúde com CNPJ é sempre falso coletivo?
Não necessariamente.
Mas provavelmente será Falso Coletivo:
- quando o CNPJ é criado apenas para contratar o plano, sem atividade real
- quando o grupo familiar não é composto por empregados reais de uma empresa
- quando a operadora do Plano fecha o contrato do Falso Coletivo com a empresa de uma família, mas apenas os sócios (a família dona) da empresa são os beneficiários, ou seja, os demais empregados da empresa não são vinculados ao Falso Coletivo
7.3 Quantas vidas caracterizam um falso coletivo?
Não existe número fixo, mas contratos com poucas vidas (pouco consumidores/beneficiários), especialmente quando compostos por familiares, são frequentemente reconhecidos como falsos coletivos.
7.4 É possível reduzir o valor da mensalidade?
Sim. A Justiça pode determinar a aplicação dos índices da ANS, reduzindo o valor do plano, determinando que o plano passe a ser reajustado como se fosse Plano individual ou familiar; gerando uma grande economia.
7.5 Posso recuperar valores pagos a mais?
Sim. É possível pedir a restituição dos valores cobrados indevidamente, observada a prescrição.
7.6 O plano pode ser cancelado unilateralmente?
Quando a Justiça confirma a presença irregular do Falso Coletivo, tem afastado o cancelamento imotivado, aplicando as regras dos planos familiares.
7.7 Preciso entrar com processo judicial?
Na maioria dos casos, sim. A via judicial é o meio mais eficaz para corrigir a ilegalidade e proteger o consumidor.
8. Conclusão: por que o plano falso coletivo deve ser combatido?
O plano de saúde falso coletivo é uma grave distorção do mercado de saúde suplementar. Embora seja vendido como alternativa mais barata, ele expõe o consumidor a reajustes descontrolados, cancelamentos arbitrários e perda da segurança contratual.
A Justiça brasileira tem atuado de forma firme para corrigir essas práticas, reequilibrar os contratos e proteger o consumidor vulnerável.
Se houver indícios de falso coletivo, não é apenas possível — é juridicamente viável — buscar a correção do contrato e a proteção integral dos direitos do consumidor.
Fale com nossos especialistas, se desejar resolver o problema do Plano Falso Coletivo.
 Falar com especialista